|
 Новости |
Статьи |
Выгодные предложения |
Мероприятия |
Курсы валют |
О нас |
Награды |


 |
Банки |  |
 |
|
Электронные деньги | |
|
|
Страховые компании | |
|
|
Застройщики | |
|
Микрофинансовые | |
|

 |
Пенсионные фонды |  |
|
|
Инвестиционные компании | |
|
|
Лизинговые компании | |
|
|
Промышленность | |
| |||
| |||
|
 |
| Страхование |
 |
|
 |
| Пенсия |
 |
|
 |
| Вклады |
 |
|
 |
| Онлайн банкинг |
 |
|
 |
| Потребительское кредитование |
 |
|
 |
| Банки для бизнеса |
 |
|
 |
| Лизинг |
 |
|
 |
| Автокредиты |
 |
|
 |
| Ипотека и недвижимость |
 |
|
 |
| Инвестиции |
 |
|
 |
| Мероприятия |
| TT Finance |
|
 2026 год |
|
| 2025 год |
|
| 2024 год |
|
| 2023 год |
|
| 2022 год |
|
| 2021 год |
|
| 2020 год |
|
| 2019 год |
|
| 2018 год |
|
| 2017 год |
|
| 2016 год |
|
| 2015 год |
|
| 2014 год |
|
| 2013 год |
|
| 2012 год |
|
| 2011 год |
|
| 2010 год |
|
| 2009 год |
|
|
| Рейтинг PR |
|
| 2024 год |
|
| 2023 год |
|
| 2022 год |
|
| 2021 год |
|
| 2020 год |
|
| 2019 год |
|
| 2018 год |
|
| 2017 год |
|
| 2016 год |
|
| 2015 год |
|
| 2014 год |
|
| 2013 год |
|
| 2012 год |
|
| 2011 год |
|
| 2010 год |
|
| 2009 год |
|
| 2008 год |
|
| 2007 год |
|
| 2006 год |
|
| 2005 год |
|
| 2004 год |
|
|
| Подписка на новости |
|
|
|
| Курс ЦБ на 30.10.2026 |
|
 80.6761 
|
 |
|
 89.8167 |
|
|
|
|
| Выпуски |
|
| 2012 год |
|
| 2011 год |
|
| 2010 год |
|
| 2009 год |
|
| 2008 год |
|
| 2007 год |
|
| 2006 год |
|
| 2005 год |
|
|
|
|
|
|
|
|
|
| ||||||
|
|
| ||||
|
 |
| Синергия господдержки и цифровых технологий: новые горизонты финансирования промышленности |
 |
|
|
30.10.26 12:54:00
Открывая сессию, вице-президент СПб ТПП Людмила Карелина подчеркнула, что в условиях структурной трансформации экономики синергия институтов поддержки, классического финансового сектора и новых цифровых платформ становится главным драйвером развития реального производства. «Цифровые финансовые активы сегодня становятся рабочим инструментом проектного финансирования. Для региональных промышленных компаний выпуск ЦФА — это возможность быстро получить дополнительный канал привлечения капитала под конкретные производственные задачи, минуя долгие банковские согласования», — отметила Карелина. Рынок ЦФА сегодня Анна Щеваева, коммерческий директор платформы Токеон (входит в группу ПСБ), рассказала о текущем состоянии рынка. К концу сентября 2026 года накопленный объем размещений ЦФА превысил 4,1 трлн рублей, объем инструментов в обращении составил около 579 млрд рублей, а действующих выпусков ЦФА насчитывается более 1200. Очевидно, что ЦФА перестали быть нишевым инструментом и становятся частью «младшего публичного рынка» — упрощенной эмиссионной инфраструктуры, обеспечивающей компаниям выход на широкий круг инвесторов. Одно из преимуществ ЦФА для бизнеса – возможность расширить источники фондирования. «Банки, как правило, внимательно смотрят на займы от физических лиц и связанных компаний в структуре обязательств заемщика. Выпуск ЦФА позволяет структурировать такое привлечение средств в регулируемой форме», – отметила Анна Щеваева. В зависимости от параметров выпуск ЦФА позволяет привлекать средства напрямую от контрагентов, сотрудников и квалифицированных инвесторов. Спикер подробно остановилась на видах ЦФА. Долговые инструменты с фиксированной ставкой могут быть доступны неквалифицированным инвесторам в пределах установленного законом лимита в 600 тыс. рублей. Структурные ЦФА предусматривают выплаты, зависящие от различных показателей, при этом условия их доступности для неквалифицированных инвесторов определяются параметрами выпуска и требованиями Банка России. Гибридные цифровые права позволяют сочетать денежное требование с правом на получение товара или услуги – одним из примеров стал выпуск компании «Лудинг», связанный с вином. Утилитарные цифровые права (УЦП) в рамках нового регулирования (282-ФЗ) получают дополнительные возможности применения, в том числе для производителей. Важным изменением рынка стало устранение налогового дисбаланса, который ранее увеличивал стоимость привлечения средств через долговые ЦФА. Летом 2025 года соответствующие изменения вступили в силу, и теперь долговые ЦФА входят в общую налоговую базу. Выпуск ЦФА может выполнять и дополнительную маркетинговую функцию: компания становится публичным эмитентом, раскрывает информацию о своем финансовом положении, а ее отчетность и кредитное качество получают дополнительную оценку со стороны участников рынка. Анна Щеваева также отметила, что при подготовке новых размещений ЦФА дополнительное внимание уделяется долговой нагрузке эмитента, источникам погашения обязательств и структуре кредитного портфеля. С 1 октября действуют новые требования Банка России к раскрытию информации: инвесторам становится доступно больше сведений об отчетности эмитента и его кредитном рейтинге. Цифровые активы на организованных торгах Александра Дерягина, Руководитель по развитию фондового рынка «Санкт-Петербургская Валютная Биржа» (СПВБ), рассказала о новом сегменте — обращении цифровых свидетельств на организованных торгах. Цифровое свидетельство — неэмиссионная бездокументарная ценная бумага, производная от утилитарного цифрового права, свободно торгуемая на бирже. Ключевое преимущество — отсутствие деления на квалифицированных и неквалифицированных инвесторов. СПВБ стала первой площадкой в России, запустившей биржевые торги цифровыми свидетельствами на УЦП. Пилотным выпуском стали инвестиционные серебряные монеты «Георгий Победоносец» на 500 млн рублей (торги стартовали в декабре 2025 года). На бирже работают два маркетмейкера, поддерживающих ликвидность. «Мир поменялся с 1 сентября 2026 года, потому что вступил в силу 282-ФЗ и 283-ФЗ. Утилитарное цифровое право самостоятельно получило доступ на организованные торги, но это не избавило инструмент от того, что это право требования товара, а сам товар облагается НДС», — пояснила Дерягина. Именно поэтому биржа настаивала на сохранении конструкции цифрового свидетельства, позволяющей организовать торги понятнее и дешевле. Механизм: производитель инициирует выпуск УЦП на инвестиционной платформе, инвесторы выкупают их, после чего подают в депозитарий простое поручение на выпуск цифрового свидетельства, а биржа вносит бумагу в список ценных бумаг и организует торги. «Это позволяет снизить стоимость финансирования, причём дешевле, чем банковский кредит. Выпуск проще и дешевле облигаций, он не увеличивает долговую нагрузку и не влияет на банковские ковенанты», — подчеркнула спикер. Токенизация товаров представляет собой финансирование под будущий выпуск или авансирование продукции. Инвестор может держать актив до погашения, получив товар, либо использовать спекулятивную стратегию. При погашении свидетельство преобразуется обратно через депозитарий — как это произошло с серебряными монетами, когда инвесторы физически получили их в банке. «Утилитарное цифровое право может стать бенчмарком или ценовым ориентиром по новому продукту, который ещё не имеет биржевого обращения», — отметила Дерягина. Цифровые свидетельства могут быть интересны и для офсетных контрактов: покупка прав с поставкой товара в будущем. Возможности и преимущества привлечения финансирования через ЦФА Игорь Жигунов, директор департамента развития бизнеса «Реалист Банка», представил взгляд банковского сообщества в форме «судебного процесса». Группа Реалист объединяет более десятка компаний из разных регионов РФ, включая банки, три из которых активно работают в Санкт-Петербурге. Со стороны обвинения он предъявил «коллективный иск» от участников рынка к регулятору: растущая цифровизация и недорегулированная сфера создают риски, а финансовые технологии не дают бизнесу эффективно привлекать деньги. «Никто из нас не ожидал, что два, а то и третий год у нас будет двузначное значение ключевой ставки», — констатировал он. Со стороны защиты: банковский кредит стал низкомаржинальным бизнесом, а ЦФА позволяют «упаковать» кредит в актив; в отличие от криптовалют, у ЦФА есть понятие эмитента — есть понимание, с кого спрашивать; ЦФА — инструмент управления кредитными рисками с встроенной гарантией качества благодаря требованиям регулятора. «Приведу не очень позитивный пример: клиент с большим бизнесом на побережье Сочи сейчас терпит большие убытки, и невозможно прогнозировать, когда он их восстановит. Мы не можем привлечь финансирование на развитие бизнеса в Карелии. А инструмент ЦФА, в том числе упаковка кредитного пула, — это серьёзный потенциал для развития целого сегмента рынка», — пояснил Жигунов. В 2025 году появилась инициатива регулятора по секьюритизации кредитного портфеля через ЦФА с удержанием части риска на банке: «20% остаётся на банке, 80% вы продаёте в рынок. С облигациями это тяжело — нужны миллиардные пулы. А в ЦФА ты можешь один-два-три кредита упаковать и продать». 2026 год, по его прогнозу, стал годом серьёзного прорыва по всему фронту ЦФА. Игорь Жигунов также отметил важность работы с поколением Альфа и подчеркнул, что ужесточение требований банков — позитивный фактор: «Это даёт возможность гибче думать, не сидеть в состоянии болота, а запускать новые инструменты». Цифровые активы для промышленности: гарантия сбыта и снижение рисков Татьяна Логинова, председатель Совета директоров Завода по переработке пластмасс имени Комсомольской правды, представила взгляд реального сектора. Старейшее на Северо-Западе предприятие (более ста лет истории) возглавляет консорциум «Полимерный кластер Санкт-Петербурга». Флагманский проект — создание производства полного цикла изделий из композиционных материалов на основе сверхвысокомолекулярного полиэтилена (СВМПЭ), входящего в приоритеты нацпроекта «Новые материалы и химия». «У нас сейчас в России производства особо чистого СВМПЭ нет — это большая зона риска для всех производителей, кто зависит от импорта нефтехимии. Мы замахнулись на создание заготовок из особо чистого полиэтилена», — пояснила Логинова. Проект предполагает консорциум с полным циклом — от синтеза порошка до выпуска готовой продукции, включая эндопротезы. Предприятие использует цифровые платформы: проект создан на платформе НТИ, сформирован цифровой профиль, проведены экспертные сессии, привлечены студенты СПбГУ. Однако проект пока не вышел на финишную прямую — не все вопросы решены с контрагентами, поэтому сфера применения СВМПЭ расширяется в другие сегменты машиностроения. Именно здесь ЦФА могут сыграть ключевую роль. «Мы хотим, чтобы ЦФА позволял контрагентам, входящим в периметр консорциума, приобретая утилитарное цифровое право, получать в будущем необходимую продукцию со скидкой. А для нас это гарантии того, что продукция будет приобретена и вложения в производство окупятся», — пояснила она. Пример: единственное российское предприятие в ТОП-10 поставщиков протезов по госзаказу (остальные девять — китайские) хотело выкупить продукцию Полимерного кластера, но «вдруг передумало». Таким образом, УЦП станут страховкой для производителя, вложившегося в разработки и оборудование. «ЦФА для промышленных производителей, реализующих высокотехнологичные проекты, является и финансовым, и маркетинговым, и страховочным элементом. При высокой ключевой ставке брать средства у банков не выгодно, поэтому собственники предпочитают инвестировать свои накопления, при этом рынок ЦФА может оказаться очень востребованным.»— подчеркнула Логинова. Механизм УЦП, по её мнению, напоминает рынок деривативов и товарных форвардов: «Наукоёмкую продукцию (например, стержни и прочие заготовки из СВМПЭ) не выведешь на рынок как биржевой товар, а вот выпустить УЦП под определенного контрагента и при этом попасть в публичное биржевое поле, это как раз то, что можно сделать для продвижения инновационного технологического производства ». От инвестиционного проекта к управляемому цифровому финансированию Михаил Орловский, генеральный директор «ИПИ-ЛАБ», обратил внимание на рынок профессиональных консалтинговых услуг, возродившийся в связи с развитием ЦФА. «ИПИ-ЛАБ» — поставщик информационных систем: программно-методических комплексов управления изменениями и проектной деятельностью, систем управления событийными процессами и компетенциями. В 2024 году банк ВТБ обратился с идеей проекта «Оператор цифровых финансовых активов» — замкнуть на ЦФА работу с активами как продуктами, реферальными программами, системой заимствований и рынком обязательств, однако, из-за инерции накопленного опыта, коллег тогда не услышали. Более показателен кейс 2025 года: консалтинговая компания по повышению производительности промышленных предприятий обратилась с задачей стандартизировать программу управления изменениями. «Мы видели колоссальный конфликт менеджмента и владельцев. Но из-за кризисов этот конфликт сходит на нет, потому что система мотивации менеджмента возвращается к ориентированной на результат», — отметил Орловский. Компания подготовила инфраструктуру, встроила программно-методические комплексы, выстроила кооперацию и обучение, но до рынка ЦФА так и не дошла. «Значит, есть барьер — либо рынок не сформировался для таких консалтинговых услуг в части взаимодействия с финансовым сектором, либо с операторами ЦФА», — предположил спикер. Главная мысль: консалтинг вернулся как рынок услуг и стандартизации работ с проектами, встроился в цифровизацию, но пока не добрался до финансового и инфраструктурного рынка ЦФА. «Чем больше будет профессиональных услуг по управлению изменениями и проектной деятельностью, тем быстрее будет проникновение проектных инициатив в рынок ЦФА», — резюмировал он. Риски, связанные с ИИ, по его словам, нивелируются систематизацией работы программно-методических комплексов: «Вопрос не в рисках, а в ограничениях и условиях работы системы». Учитывая все вышесказанное, можно сделать вывод, что рынок ЦФА перестаёт быть экспериментом и становится рабочим инструментом привлечения инвестиций для региональных компаний и проектного финансирования. Как отметил Игорь Жигунов, 2026 год стал годом серьёзного прорыва по всему фронту ЦФА, и задача участников рынка — правильно применять этот инструмент, обеспечивая устойчивое развитие предприятий реального сектора.
Татьяна ТРИНДЮК, главный редактор портала «ТТ Финанс» | |||||
| |||||
| |||||
| |||||
| |||||
|
20.10.2026 ЦФА и цифровой рубль: новые маршруты для инвестиций, маркетинга и ВЭД обсудили в СПб ТПП | |||||
| |||||
|
20.10.2026 Как россияне пользуются цифровыми рублями, показал опрос ВТБ | |||||
| |||||
|
13.10.2026 В ЦБ перечислили ситуации, в которых россиянам выгодно платить цифровыми рублями | |||||
| |||||
|
01.10.2026 Портрет среднестатистического пользователя цифрового рубля составил ВТБ | |||||
| |||||
|
28.09.2026 Две трети россиян положительно относятся к запуску цифрового рубля | |||||
| |||||
| |||||
| Архив | |||||
| |||||
| |||||
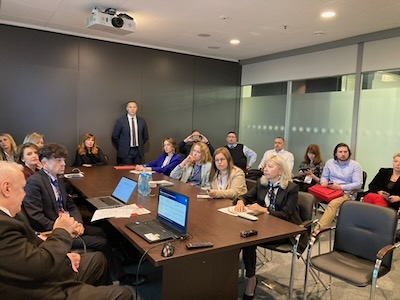 Рынок цифровых финансовых активов (ЦФА) в России переживает стремительный рост и институциональное оформление. Сегодня ЦФА становятся полноценной альтернативой банковскому кредитованию и классическим облигационным займам для предприятий реального сектора. На экспертной сессии «Цифровые финансовые активы как инструмент привлечения инвестиций для региональных компаний и проектного финансирования», организованной Союзом «Санкт-Петербургская торгово-промышленная палата» (СПб ТПП) и Фондом развития промышленности Санкт-Петербурга, ведущие участники рынка обсудили текущее состояние рынка ЦФА, его инфраструктуру, нормативную базу и практические кейсы применения.


Банки | Деньги | Доход | Вклады | Кредит | Банкомат | Бизнес | Лизинг | Аренда | Ипотека | Оценка | Недвижимость | Строительство | Автомобили | Авто | Страхование | Осаго | Каско | Страховые компании |
Ценные бумаги | Фонды | Выставки |